
Découvert bancaire : comprendre son fonctionnement, son coût et les solutions possibles
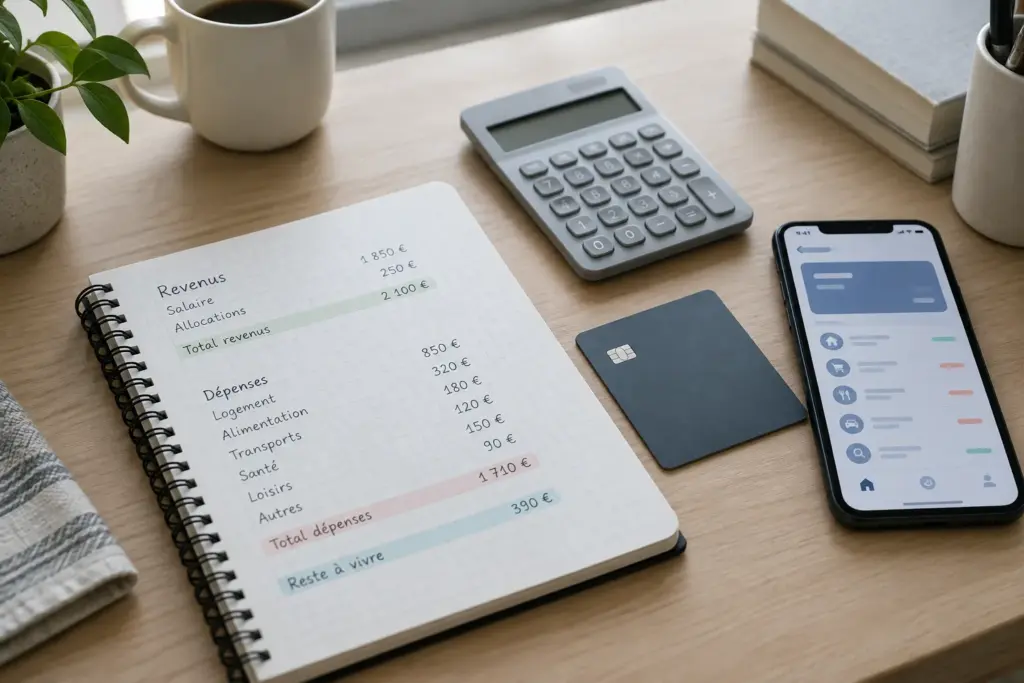
Une dépense imprévue, un salaire versé plus tard que prévu ou une facture qui tombe au mauvais moment : un compte bancaire peut passer en négatif même lorsque le budget est suivi avec attention. Le découvert constitue alors une facilité de trésorerie, mais il n’est pas sans coût ni sans limites. Son fonctionnement dépend notamment des conditions prévues par la banque et de la situation du compte.
Comprendre la différence entre découvert autorisé et dépassement, savoir lire les frais appliqués et repérer les solutions de remplacement aide à mieux gérer ces périodes de tension. Pour les particuliers comme pour les petites entreprises, l’enjeu consiste à distinguer un besoin ponctuel de liquidités d’un déséquilibre budgétaire qui s’installe.
Découvert autorisé et dépassement : deux situations différentes
Le découvert bancaire désigne une situation dans laquelle les paiements effectués sur un compte dépassent les sommes disponibles. Selon les cas, la banque a préalablement accepté que le compte puisse présenter un solde négatif, ou bien le passage en négatif se produit sans autorisation préalable. Cette distinction est importante : les conditions d’utilisation et les frais peuvent différer selon le contrat et la tarification de l’établissement.
La facilité de caisse prévue avec la banque
Un découvert autorisé, parfois appelé facilité de caisse, correspond à un accord entre le client et sa banque. Cet accord précise généralement un montant maximal, une durée ou des conditions d’utilisation. Il peut figurer dans une convention de compte ou faire l’objet d’une autorisation distincte. Le client doit donc vérifier les documents qui lui sont remis plutôt que de supposer qu’un découvert existe automatiquement.
L’autorisation permet de disposer temporairement d’une somme qui n’est pas présente sur le compte. Elle ne signifie pas que cette somme est gratuite, ni que son utilisation peut se poursuivre sans limite. La banque peut appliquer des intérêts débiteurs, souvent désignés par le terme « agios », ainsi que certains frais prévus dans sa tarification. Les modalités exactes varient d’un établissement à l’autre.
Le dépassement ou le découvert non convenu
Un compte peut aussi devenir débiteur sans accord préalable, ou dépasser le montant convenu. La banque peut alors refuser des opérations, demander une régularisation ou appliquer des frais conformément aux règles applicables et aux documents contractuels. Le fait qu’un paiement soit accepté une fois ne garantit pas que les prochains le seront. Une autorisation ponctuelle ne doit pas être interprétée comme une nouvelle limite permanente.
En cas de dépassement, le premier réflexe consiste à consulter le solde disponible, les opérations en attente et les messages de la banque. Le solde affiché ne tient pas toujours compte immédiatement de toutes les opérations qui doivent être débitées. Un paiement par carte différé, un prélèvement à venir ou un chèque récemment émis peut donc modifier rapidement la situation.
Quels frais peuvent accompagner un solde négatif ?
Le coût d’un découvert dépend de plusieurs éléments : le montant utilisé, la durée pendant laquelle le compte reste débiteur, le taux appliqué et les éventuels frais associés. Il ne suffit donc pas de connaître le montant maximal autorisé pour évaluer le coût réel. Une petite somme empruntée sur une période prolongée peut également entraîner des intérêts, tandis qu’un découvert bref peut être soumis à des frais spécifiques selon le contrat.
Les agios, ou intérêts débiteurs
Les agios rémunèrent généralement les sommes que la banque avance lorsque le compte est négatif. Leur calcul repose notamment sur le montant du découvert, sa durée et le taux prévu. Les relevés bancaires et les documents tarifaires permettent de repérer ces intérêts, mais leur présentation peut varier. En cas de doute, le client peut demander à la banque de détailler la période concernée, le taux appliqué et la méthode de calcul utilisée.
Il faut distinguer les intérêts débiteurs des frais facturés à l’occasion d’un incident de paiement ou d’une intervention de la banque. Les intitulés et les conditions de facturation ne sont pas toujours intuitifs. Comparer uniquement le taux du découvert ne suffit donc pas : il est utile de regarder aussi les frais liés aux rejets, aux dépassements et aux opérations traitées alors que le compte est insuffisamment approvisionné.
Lire la tarification avant de comparer
Les informations utiles se trouvent notamment dans la convention de compte, les conditions de l’autorisation de découvert, les relevés et la brochure tarifaire. Pour comprendre le coût d’une situation particulière, vérifiez :
- le taux débiteur appliqué au découvert autorisé et, le cas échéant, au dépassement ;
- la durée et le montant pris en compte dans le calcul des intérêts ;
- les frais éventuels liés à un rejet de paiement ou à une opération irrégulière ;
- les modalités de modification ou de révision de l’autorisation ;
- la date à laquelle les agios et autres frais sont prélevés.
Les tarifs peuvent évoluer et les offres ne couvrent pas toutes les mêmes services. Pour une comparaison pertinente, il est préférable de consulter les documents à jour et de tenir compte de l’usage réel du compte, plutôt que de se fier à un tarif isolé ou à une ancienne simulation.
Comment suivre son compte avant que le découvert ne s’installe ?
La prévention repose d’abord sur une vision suffisamment précise des entrées et sorties d’argent. Un compte peut sembler équilibré à un instant donné tout en étant exposé à plusieurs prélèvements programmés. Suivre les opérations à venir permet de repérer les périodes où le solde risque de passer sous zéro et d’agir avant qu’un paiement soit rejeté.
Construire un calendrier de trésorerie simple
Un calendrier mensuel peut recenser les revenus habituels, les prélèvements récurrents et les dépenses dont la date est connue. Il n’a pas besoin d’être complexe : un tableau, une application de gestion ou l’outil de suivi de la banque peut suffire. L’important est d’y intégrer les dépenses moins fréquentes, comme une assurance annuelle, une régularisation de facture ou une échéance fiscale, qui sont faciles à oublier dans un budget hebdomadaire.
Il est également utile de distinguer les dépenses fixes des dépenses variables. Les premières sont souvent prévisibles, tandis que les secondes peuvent fluctuer. Cette séparation aide à repérer les marges de manœuvre et à choisir où ajuster les dépenses si le solde prévisionnel devient trop faible. Elle ne remplace pas le suivi des transactions : les montants réellement débités peuvent différer d’une estimation.
Tenir compte des délais et des opérations en attente
Les dates de paiement jouent un rôle aussi important que les montants. Un revenu peut être versé après le prélèvement d’un loyer ou d’une mensualité, créant un décalage même si les ressources du mois semblent suffisantes dans leur ensemble. Lorsque le problème vient principalement du calendrier, il peut être pertinent de demander aux créanciers ou à la banque si une modification de date est possible. L’accord doit être confirmé avant de compter sur ce changement.
Les alertes de solde bas, lorsqu’elles sont proposées, peuvent signaler une situation à surveiller. Elles ne remplacent cependant pas la consultation des opérations à venir. Les paiements par carte, les virements programmés et les prélèvements peuvent apparaître à des moments différents dans les outils de suivi. Une marge de sécurité sur le compte, lorsqu’elle est possible, aide à absorber ces décalages.
Quelles solutions envisager pour éviter les frais et les rejets ?
Lorsqu’un compte approche de sa limite, la réponse dépend de la cause du manque de trésorerie. Un décalage ponctuel ne demande pas forcément la même action qu’une baisse durable des revenus ou qu’une accumulation de dépenses supérieures aux ressources. Plus la situation est repérée tôt, plus il est possible d’examiner les options avant que plusieurs paiements ne soient refusés.
Agir sur les opérations à venir
Il peut être utile de vérifier les prélèvements prévus dans les prochains jours et de contacter rapidement les interlocuteurs concernés lorsqu’une difficulté est anticipée. Un fournisseur, un bailleur ou un organisme peut parfois proposer une autre date ou un échéancier, selon ses règles et après accord. Il ne faut pas considérer qu’un prélèvement est reporté tant qu’une confirmation n’a pas été obtenue.
Une autre démarche consiste à demander à la banque quelles options sont disponibles pour le compte : ajustement de l’autorisation, mise en place d’alertes, examen des frais ou étude d’une solution de financement distincte. Une modification de découvert n’est pas automatique. La banque examine la demande et peut l’accepter, la refuser ou proposer d’autres conditions.
Évaluer une solution de financement séparée
Pour un besoin de trésorerie appelé à durer, un découvert renouvelé de mois en mois peut masquer un déséquilibre plus profond. Selon la situation et les conditions proposées, un crédit distinct ou un échéancier négocié peut parfois être étudié. Ces solutions impliquent des coûts, des engagements et des critères d’acceptation propres. Il convient donc de comparer le coût total, les échéances, la durée et les conséquences d’un éventuel retard de remboursement.
Un crédit ne résout pas nécessairement un budget structurellement déficitaire. Si les ressources ne couvrent plus les dépenses courantes, ajouter une mensualité peut accroître la pression financière. Avant de s’engager, il est utile d’établir un budget réaliste, de recenser les dettes et de demander des explications sur les conditions proposées. En cas de difficultés importantes, des interlocuteurs spécialisés peuvent aider à faire le point sur les démarches possibles.
Le découvert des professionnels : une question de trésorerie
Pour une TPE ou un indépendant, un compte professionnel peut passer en négatif lorsque les décaissements précèdent les encaissements. Les retards de règlement des clients, le paiement des fournisseurs, les charges sociales ou une saisonnalité marquée peuvent créer un besoin temporaire. Le découvert autorisé constitue alors un outil de trésorerie, mais il ne remplace pas une prévision financière ni une analyse des délais de paiement.
Anticiper les décalages entre factures et encaissements
Un prévisionnel de trésorerie reprend les encaissements et les décaissements attendus sur plusieurs semaines ou plusieurs mois. Il permet de visualiser les périodes où le solde pourrait devenir insuffisant, sans confondre chiffre d’affaires et argent effectivement disponible. Une facture émise ne correspond pas encore à un encaissement : il faut tenir compte des délais contractuels, des retards possibles et des dépenses nécessaires pour réaliser la prestation ou livrer le produit.
Les dirigeants peuvent également suivre quelques repères simples : factures échues non réglées, échéances fournisseurs à venir, charges récurrentes et niveau de trésorerie disponible. Une mise à jour régulière rend les échanges avec la banque plus concrets. Elle aide à expliquer l’origine du besoin, son montant estimé et la période pendant laquelle il pourrait se présenter.
Présenter un besoin documenté à la banque
Lorsqu’une entreprise demande une facilité de caisse ou son adaptation, la banque peut examiner les comptes, l’activité et les éléments prévisionnels. La demande gagne à être appuyée par des données cohérentes : calendrier des encaissements, échéances importantes et explication du caractère ponctuel ou récurrent du besoin. Les critères et les documents demandés dépendent de l’établissement et de la situation de l’entreprise.
Si le besoin revient fréquemment ou augmente, il est important de comprendre pourquoi. Il peut révéler un cycle d’exploitation long, des marges insuffisantes, une hausse des charges ou des retards de paiement qui s’accumulent. Le découvert peut apporter une souplesse temporaire, mais un recours permanent appelle souvent une analyse plus large du fonds de roulement, des conditions commerciales et du financement de l’activité.
Quand demander de l’aide et quels documents consulter ?
Un découvert occasionnel n’a pas la même portée qu’un compte régulièrement débiteur, des rejets répétés ou l’impossibilité de couvrir les dépenses essentielles. Lorsque la situation se prolonge, mieux vaut contacter la banque sans attendre une accumulation de frais. Un échange précoce permet de clarifier le montant dû, les opérations à venir et les solutions éventuellement examinables. Il ne garantit pas une réponse favorable, mais évite de gérer la situation à partir d’informations incomplètes.
Préparer un échange utile
Avant de contacter son conseiller, il peut être utile de réunir les relevés récents, la convention de compte, le document relatif à l’autorisation de découvert et la brochure tarifaire. Une liste des revenus attendus, des dépenses indispensables et des paiements en attente permet aussi de présenter les faits clairement. Pour une entreprise, les prévisions de trésorerie et les factures à encaisser ou à régler apportent un contexte supplémentaire.
Les questions à poser peuvent être simples : quelle est la limite actuellement accordée ? Quels frais sont déjà appliqués ou susceptibles de l’être ? Quelles opérations restent à débiter ? Existe-t-il une possibilité de revoir l’autorisation ou d’étudier une autre solution ? Demander une réponse écrite sur les conditions proposées facilite la comparaison et limite les malentendus.
Réagir aux difficultés persistantes
Si le budget reste déficitaire après les premiers ajustements, un accompagnement extérieur peut aider à hiérarchiser les démarches. Selon le profil et la nature des dettes, des services d’information, des associations ou des professionnels compétents peuvent orienter vers les interlocuteurs appropriés. Il convient de privilégier les structures identifiables et de se méfier des promesses de règlement rapide ou de suppression garantie des dettes.
Le découvert doit être considéré comme un moyen ponctuel de gérer un décalage, et non comme un revenu supplémentaire. Son coût, ses limites et ses conséquences dépendent des conditions du compte et de la situation de l’utilisateur. En surveillant le calendrier des flux, en consultant les documents bancaires et en dialoguant tôt avec la banque, particuliers et professionnels disposent de repères plus solides pour décider de la suite.
Un outil de dépannage qui mérite un suivi régulier
Le découvert bancaire peut apporter une souplesse lorsque les entrées et les sorties d’argent ne coïncident pas parfaitement. Mais son usage devient plus délicat lorsque le solde négatif se répète, que les frais s’accumulent ou que les paiements essentiels sont menacés. La distinction entre autorisation et dépassement, la lecture des tarifs et l’anticipation des opérations aident à mieux mesurer la situation.
Le bon réflexe consiste à chercher l’origine du besoin : décalage de dates, dépense exceptionnelle, retard d’encaissement ou déséquilibre durable. À partir de ce diagnostic, il devient plus facile de discuter avec la banque et d’évaluer les options sans confondre facilité de caisse et solution de financement pérenne. Un suivi régulier de la trésorerie reste ainsi utile bien au-delà des périodes de découvert.