
L’affacturage pour les TPE et PME : fonctionnement, coûts et points de vigilance
Une entreprise peut afficher un carnet de commandes bien rempli tout en manquant de trésorerie. Le décalage entre le moment où elle paie ses fournisseurs et celui où ses clients règlent leurs factures pèse particulièrement sur les petites structures. Pour financer cette période d’attente, certaines entreprises cèdent leurs créances à un organisme spécialisé : c’est l’affacturage, aussi appelé factoring.
Cette solution peut accélérer l’encaissement de factures, mais elle ne constitue ni un financement gratuit ni une réponse adaptée à toutes les situations. Son coût, les factures éligibles et les responsabilités conservées par l’entreprise dépendent du contrat. Comprendre son fonctionnement aide à la comparer avec un découvert autorisé, un crédit de trésorerie ou d’autres moyens de financement à court terme.
Comprendre le principe de l’affacturage
L’affacturage repose sur la cession de créances commerciales. Une entreprise, appelée adhérent ou fournisseur, transmet à un factor les factures qu’elle a émises auprès de ses clients. En échange, le factor peut avancer une partie de leur montant avant leur échéance, puis se charge généralement de leur recouvrement. Le solde éventuel est versé après le paiement du client et le décompte des frais prévus.
Le factor est souvent un établissement financier ou une société spécialisée. Il analyse l’entreprise qui demande le service, mais aussi ses clients débiteurs : leur situation, leur historique de paiement et leur capacité à régler les sommes dues comptent dans l’examen du dossier. Cette analyse explique pourquoi toutes les factures ne sont pas nécessairement acceptées.
Une opération portant sur des factures, pas sur le chiffre d’affaires futur
L’affacturage concerne des créances déjà constituées, généralement liées à une livraison ou à une prestation réalisée et facturée. Il ne finance donc pas automatiquement une commande à venir, un devis ou une facture contestée. Le factor peut demander des justificatifs attestant que la créance est réelle et que les conditions contractuelles sont respectées.
Le montant avancé n’est pas toujours égal à la totalité de la facture. Une retenue de garantie ou une réserve peut être appliquée, par exemple pour tenir compte d’éventuels litiges, avoirs ou impayés. Les modalités précises figurent dans le contrat et doivent être examinées avant toute cession.
Une solution qui peut regrouper plusieurs services
En plus de l’avance de trésorerie, une offre peut inclure la gestion administrative des factures, le suivi des règlements et des relances, voire une couverture contre certains risques d’impayés. Ces prestations varient selon les contrats. Il faut donc distinguer le financement proprement dit des services de gestion ou de protection proposés en complément.
La présence d’une couverture ne signifie pas que tout impayé est automatiquement indemnisé. Elle peut être limitée à certains débiteurs, à des plafonds ou à des motifs précis. L’entreprise reste aussi tenue de respecter les obligations prévues, notamment transmettre des informations exactes et signaler un litige lorsqu’il survient.
Du dépôt de la facture au règlement du client
Le déroulement dépend de l’organisation retenue, mais suit généralement plusieurs étapes. L’entreprise et le factor définissent d’abord le périmètre du contrat : types de clients concernés, catégories de factures, limites de financement, frais et règles applicables en cas de retard ou de contestation. Le factor peut ensuite valider les débiteurs et attribuer des plafonds de garantie ou de financement.
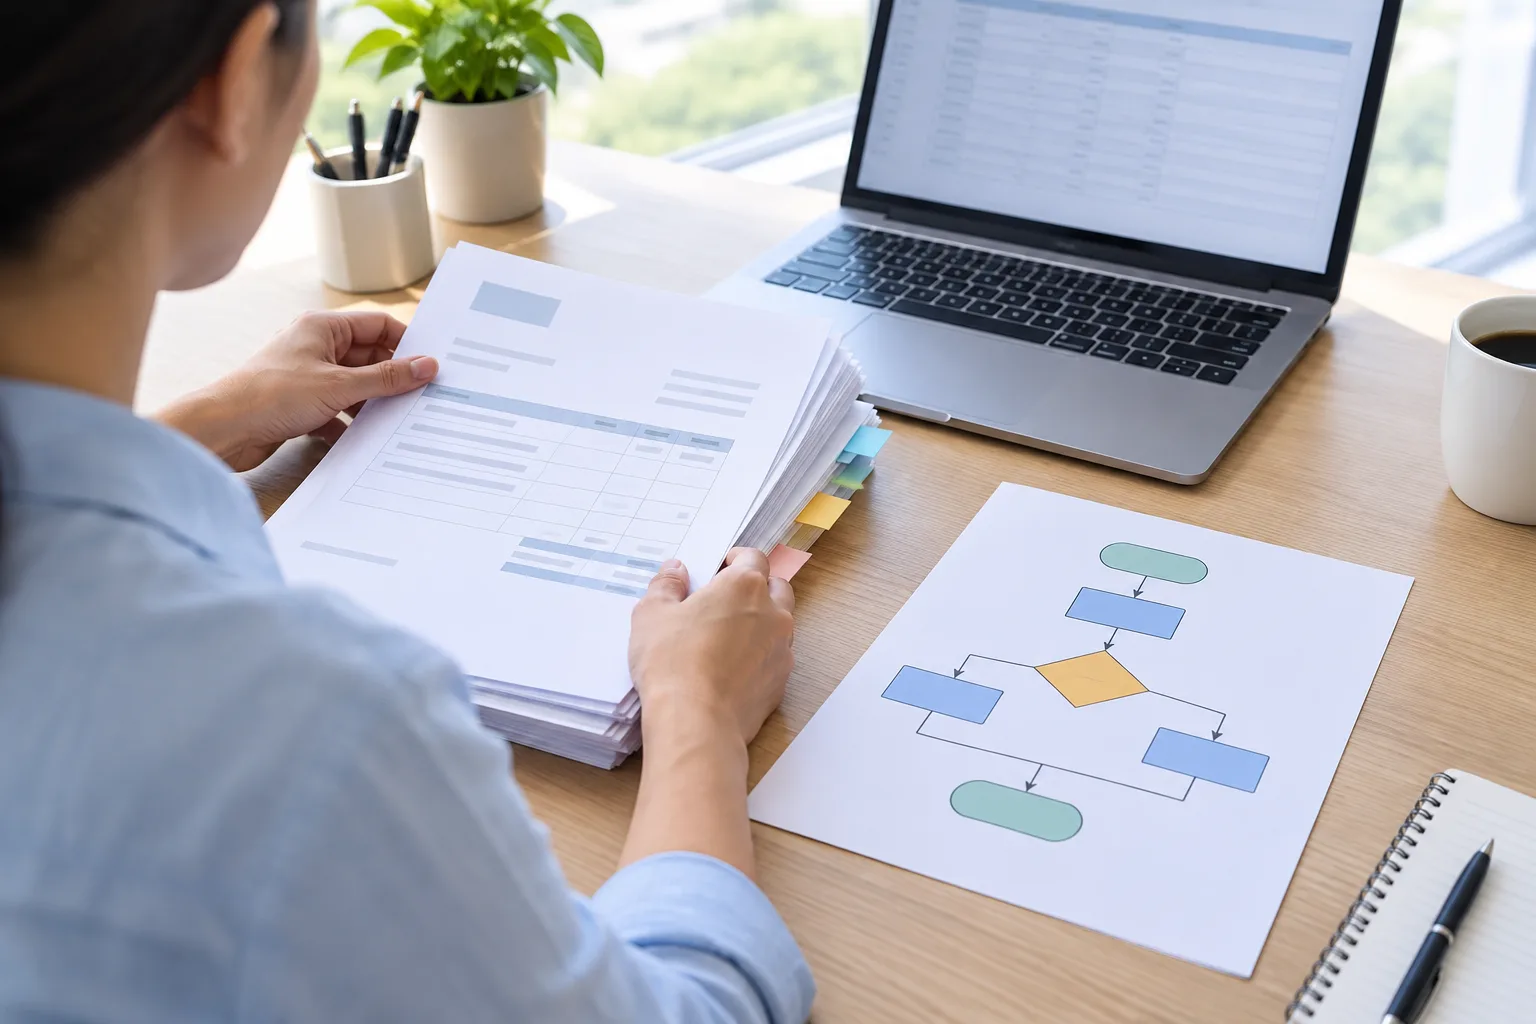
- La prestation est réalisée et facturée. L’entreprise vérifie que la facture correspond à une opération effective, qu’elle est conforme à la commande et qu’elle peut être cédée selon le contrat.
- La facture est transmise au factor. Des documents complémentaires peuvent être demandés, comme un bon de livraison ou une preuve d’exécution de la prestation.
- Le factor étudie la créance. Il peut l’accepter, la refuser ou n’en financer qu’une partie, selon ses critères et les plafonds applicables.
- Une avance est versée. Son montant et son délai de mise à disposition sont définis contractuellement. Le factor peut conserver une réserve jusqu’au règlement effectif.
- Le client règle la facture. Selon le dispositif, le paiement est adressé directement au factor ou transite par une procédure de gestion prévue avec l’entreprise.
- Le compte est régularisé. Après encaissement, les frais et éventuelles retenues sont déduits, puis le solde revient à l’entreprise si les conditions le prévoient.
Le contrat peut être confidentiel ou impliquer que les clients soient informés de la cession et des modalités de paiement. Ce point a des conséquences commerciales et pratiques : il est utile d’anticiper les questions des clients et de vérifier que les consignes de règlement sont faciles à appliquer.
La fluidité du dispositif dépend aussi de la qualité des données. Des factures mal renseignées, des coordonnées erronées, des retards dans l’envoi des justificatifs ou des litiges commerciaux peuvent ralentir le traitement. L’affacturage ne remplace donc pas une facturation rigoureuse ni un suivi régulier des créances.
Évaluer le coût réel et les modalités de financement
Comparer deux offres à partir d’un seul taux ou d’une commission affichée peut donner une vision incomplète. Le prix total dépend de la rémunération du financement, des services inclus, du volume de factures confiées et du temps écoulé avant le paiement des clients. Il faut demander une présentation détaillée des frais et, si possible, examiner des scénarios correspondant aux habitudes réelles de l’entreprise.
Les principales composantes tarifaires
- La commission de financement rémunère l’avance de trésorerie. Son calcul peut tenir compte du montant mobilisé et de la durée de financement.
- La commission de gestion couvre, selon l’offre, le traitement des factures, le suivi des paiements et les relances.
- Les frais annexes peuvent concerner l’ouverture du dossier, certaines opérations ou des services complémentaires. Leur existence et leur montant varient selon le contrat.
- Les retenues et réserves ne sont pas nécessairement des frais définitifs, mais elles réduisent la trésorerie disponible immédiatement. Les conditions de leur restitution doivent être comprises.
Le coût ne se limite donc pas aux sommes facturées par le prestataire. Il faut également intégrer le coût opérationnel : temps nécessaire pour transmettre les pièces, adapter les procédures et traiter les éventuelles contestations. À l’inverse, la délégation de certaines tâches peut libérer du temps interne. La valeur de ce service dépend de l’organisation de l’entreprise.
Les questions à poser avant de signer
Pour établir une comparaison utile, demandez comment sont calculés les frais, sur quelle base ils s’appliquent et à quel moment ils sont prélevés. Vérifiez aussi l’existence de frais minimums, les conséquences d’une facture payée en retard et les modalités de sortie du contrat. Une offre apparemment attractive peut être moins adaptée si elle impose un volume minimal ou un périmètre trop large par rapport aux besoins.
Il est également important de clarifier le mécanisme de réserve : quelle part est retenue, quels événements peuvent retarder sa libération et comment sont traitées les factures faisant l’objet d’un avoir ou d’un litige ? Une simulation fondée sur plusieurs délais d’encaissement aide à mesurer l’effet du contrat sur la trésorerie, sans se limiter à un cas idéal.
Les avantages possibles et les limites à anticiper
Le principal intérêt de l’affacturage est de transformer plus rapidement certaines créances en liquidités disponibles. L’entreprise peut ainsi réduire l’attente entre la facturation et le règlement, et disposer d’une meilleure visibilité sur ses ressources à court terme. Pour une structure en croissance, le besoin de financement peut augmenter avec le volume des ventes : une solution indexée sur les factures peut alors évoluer avec l’activité, sous réserve des limites fixées par le factor.
La délégation du suivi des règlements peut aussi alléger certaines tâches administratives. Selon le contrat, le factor intervient dans la gestion des créances et les relances. L’entreprise doit toutefois conserver un suivi interne : elle reste en relation avec ses clients et demeure la mieux placée pour traiter un désaccord sur la qualité d’un produit, une prestation ou une livraison.
Une réponse qui ne corrige pas toutes les difficultés de trésorerie
L’affacturage ne règle pas un problème de rentabilité. Si les prix de vente ne couvrent pas les charges, si les retards de chantier s’accumulent ou si les factures sont régulièrement contestées, une avance de trésorerie peut seulement repousser la difficulté. Il faut alors examiner les causes : marges, délais de paiement consentis, stocks, niveau des charges et organisation des encaissements.
Le financement dépend aussi de la qualité du portefeuille de clients. Une entreprise dont les créances sont concentrées sur quelques débiteurs peut être exposée aux décisions de plafonnement ou de refus du factor. Les factures adressées à des clients fragiles, les créances litigieuses ou certaines opérations particulières peuvent être exclues ou soumises à des conditions différentes.
Enfin, l’affacturage a un coût qui doit être mis en regard du service rendu et des autres sources de financement disponibles. Il ne s’agit pas de choisir systématiquement l’option la moins chère en apparence : la rapidité, la souplesse, la gestion administrative et le risque supporté influencent aussi la comparaison. Mais il convient de ne pas confondre une avance ponctuelle avec une trésorerie durablement équilibrée.
Bien choisir un contrat selon l’activité de l’entreprise
Une offre pertinente dépend des pratiques commerciales et administratives de la structure. Une entreprise qui facture régulièrement un grand nombre de clients n’a pas nécessairement les mêmes besoins qu’une société réalisant quelques opérations importantes par an. Le montant moyen des factures, la fréquence des ventes, les délais habituels de paiement et la proportion de litiges sont autant d’éléments à examiner.
Avant de comparer les prestataires, l’entreprise peut rassembler des informations sur ses créances : répartition des clients, ancienneté des factures, retards observés, avoirs et contestations. Ce diagnostic permet d’évaluer la part réellement mobilisable et de repérer les points qui risquent de compliquer la mise en place du service.
Examiner les clauses qui déterminent la souplesse
Le contrat doit préciser les factures concernées, les conditions d’acceptation, les plafonds applicables et les modalités d’avance. Il faut aussi étudier la durée d’engagement, les conditions de résiliation, les frais de sortie éventuels et les obligations de transmission d’informations. En cas de désaccord avec un client, les responsabilités de chaque partie et les conséquences financières doivent être explicites.
Le vocabulaire du contrat mérite une attention particulière, notamment lorsqu’il distingue une cession avec recours d’une cession sans recours. Dans un mécanisme avec recours, l’entreprise peut rester exposée à certaines situations d’impayé et devoir rembourser tout ou partie des sommes avancées. Une formule sans recours peut transférer une partie du risque de défaillance, mais uniquement dans les limites et selon les événements couverts. Elle ne protège pas nécessairement contre un litige commercial ou une facture invalide.
Vérifier l’organisation pratique et comptable
Demandez comment les factures et justificatifs sont transmis, quels interlocuteurs suivent le dossier et comment les anomalies sont signalées. Un processus simple et compatible avec le logiciel de facturation de l’entreprise favorise un suivi fiable. Il est également utile de comprendre comment les relevés du factor s’intègrent au rapprochement bancaire et au suivi des créances.
Le traitement comptable dépend des modalités de l’opération et de la situation de l’entreprise. Il ne faut pas supposer que toute avance constitue un produit ou que toute créance disparaît de la même manière dans les comptes. Le dirigeant peut examiner les écritures et les conséquences avec son expert-comptable, en s’appuyant sur le contrat et les documents remis par le factor.
Enfin, la qualité de la relation client mérite d’être prise en compte. Lorsque les paiements sont redirigés vers un factor, l’entreprise doit communiquer des instructions claires et répondre rapidement aux questions. Une procédure mal expliquée peut créer de la confusion, même si le financement est bien organisé.
Comparer l’affacturage aux autres solutions de trésorerie
L’affacturage n’est qu’un outil parmi d’autres. Le découvert autorisé offre une réserve de trésorerie utilisable selon les conditions convenues avec la banque, mais il ne s’accompagne pas nécessairement de services de gestion des factures. Le crédit de trésorerie peut financer un besoin identifié sur une période définie, avec un calendrier de remboursement à examiner. Dans les deux cas, l’accès au financement dépend de l’étude du dossier et des conditions proposées.
Une autre piste consiste à agir directement sur le besoin en fonds de roulement, c’est-à-dire l’argent immobilisé dans le cycle courant de l’activité. Des factures émises plus rapidement, des processus de validation simplifiés, une meilleure prévision des encaissements ou une négociation des conditions de paiement fournisseurs peuvent réduire la pression sur la trésorerie. Ces leviers demandent parfois du temps et une coordination avec les clients et fournisseurs, mais ils peuvent compléter un financement externe.
Pour comparer les options, l’entreprise peut s’appuyer sur quelques questions simples :
- Le besoin vient-il d’un décalage temporaire entre les dépenses et les règlements, ou d’un déséquilibre plus structurel ?
- Les factures concernées sont-elles régulières, vérifiables et peu exposées aux contestations ?
- Le service de relance ou de gestion apporte-t-il une valeur réelle à l’organisation ?
- Quels sont le coût total, les contraintes d’engagement et les conséquences d’un retard de paiement ?
- La solution reste-t-elle adaptée si le volume d’activité ou la composition de la clientèle évolue ?
Le choix gagne à être fondé sur des hypothèses réalistes plutôt que sur un scénario où tous les clients règlent à temps. Une discussion avec le conseiller bancaire, le factor et l’expert-comptable peut aider à préciser les effets financiers et comptables, sans remplacer l’analyse des besoins propres à l’entreprise.
Faire de l’affacturage un outil, pas une solution automatique
L’affacturage peut faciliter la gestion du décalage entre facturation et encaissement, tout en apportant, selon les contrats, des services de suivi des créances. Son intérêt dépend cependant du coût complet, des factures acceptées, des réserves appliquées et du niveau de risque que l’entreprise conserve. Une lecture attentive des clauses et une comparaison avec les autres solutions de trésorerie restent indispensables.
Pour les dirigeants, le premier réflexe consiste à comprendre l’origine du besoin : délais de règlement, croissance rapide, saisonnalité ou difficultés plus profondes. Cette analyse permet de choisir un outil cohérent et de ne pas financer indéfiniment un déséquilibre structurel. À mesure que les moyens numériques simplifient la transmission des factures et le suivi des paiements, la question centrale demeure la même : comment financer le cycle d’exploitation sans perdre de vue la qualité des marges, des relations clients et de la trésorerie ?