
Prévisionnel de trésorerie : une méthode pratique pour les TPE
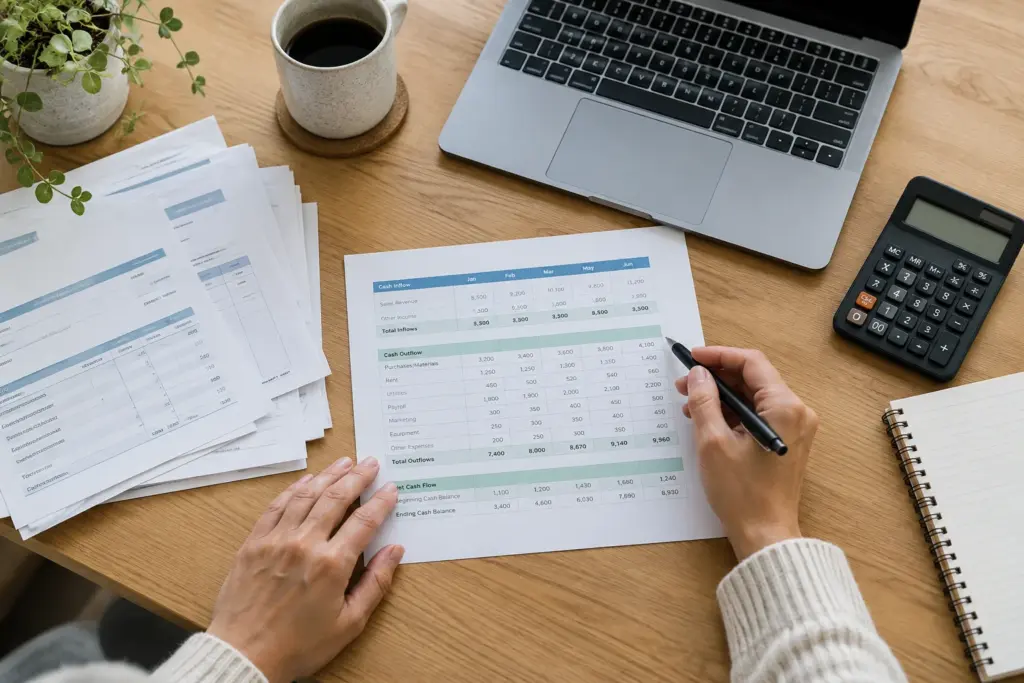
Une entreprise peut afficher un chiffre d’affaires en hausse et manquer malgré tout de liquidités pour régler ses fournisseurs. Ce décalage s’explique souvent par le calendrier des encaissements et des décaissements : une facture émise n’est pas encore une somme disponible sur le compte bancaire, tandis que certaines dépenses doivent être réglées avant que les clients paient. Le prévisionnel de trésorerie sert à rendre ces mouvements visibles.
Pour une TPE, cet outil n’a pas besoin d’être complexe. Un tableau régulièrement actualisé, fondé sur des hypothèses explicites, aide à repérer les périodes tendues, à préparer les décisions et à dialoguer avec les partenaires financiers. Il ne prédit pas l’avenir avec certitude : il décrit un scénario de travail, que l’entreprise peut comparer ensuite aux mouvements réels.
À quoi sert un prévisionnel de trésorerie ?
Le prévisionnel de trésorerie recense, période par période, les sommes que l’entreprise prévoit d’encaisser et de décaisser. Il fait apparaître le solde disponible au début de chaque période, les entrées d’argent attendues, les sorties prévues et le solde estimé à la fin. Selon l’activité, le suivi peut être hebdomadaire, mensuel ou combiner plusieurs horizons.
Anticiper les besoins avant qu’ils ne deviennent urgents
Un tableau de trésorerie permet notamment d’estimer si les liquidités disponibles suffiront à couvrir les dépenses courantes : salaires, loyer, achats, cotisations, échéances d’emprunt ou impôts. Une baisse prévue du solde peut inciter à examiner plus tôt les dates de paiement, les dépenses reportables ou les solutions de financement à étudier. L’intérêt est de disposer d’un délai pour agir, plutôt que de découvrir une difficulté au moment du règlement.
Le prévisionnel aide également à distinguer un problème ponctuel d’un déséquilibre plus durable. Un creux saisonnier lié au cycle de l’activité ne se traite pas nécessairement de la même manière qu’un déficit récurrent provoqué par des marges insuffisantes ou des charges trop élevées. Le tableau ne fournit pas à lui seul le diagnostic, mais il signale les périodes et les montants à examiner.
Un outil différent du compte de résultat
Le compte de résultat mesure la performance sur une période, en rapprochant les produits et les charges selon les règles comptables. Le prévisionnel de trésorerie suit les mouvements d’argent et leur calendrier. Une vente peut contribuer au chiffre d’affaires avant d’être encaissée ; une dépense peut être engagée avant son paiement. Les deux documents répondent donc à des questions différentes et se complètent.
De même, le solde bancaire à une date donnée ne suffit pas à apprécier la situation à venir. Des factures restent peut-être à payer, tandis que des encaissements attendus ne sont pas encore crédités. Le prévisionnel met ces éléments en perspective, sans remplacer la comptabilité, le suivi des factures ni les relevés bancaires.
Poser les bonnes bases avant de remplir le tableau
La fiabilité du prévisionnel dépend d’abord de la qualité des informations utilisées. Avant de saisir des estimations, rassemblez les données accessibles : relevés bancaires, factures clients et fournisseurs, échéanciers de paiement, contrats, paie, calendrier fiscal et social, ainsi que les décisions d’investissement déjà prises. Pour les postes récurrents, les mois précédents offrent un point de départ, à ajuster selon l’activité prévue.
Choisir une période et un niveau de détail adaptés
Une petite structure peut commencer par un suivi mensuel sur douze mois pour repérer les effets saisonniers et préparer les principales échéances. Si les tensions sont proches, un tableau hebdomadaire sur les semaines à venir apporte une visibilité plus fine. Il est possible de conserver les deux vues : une projection mensuelle pour le pilotage général et un suivi rapproché lorsque les mouvements deviennent sensibles.
Le niveau de détail doit rester utile. Regrouper des dépenses comparables facilite la lecture, mais des postes trop larges peuvent masquer un décalage important. Par exemple, séparer les salaires des autres charges permet de repérer les sorties qui reviennent à date fixe. À l’inverse, multiplier les lignes sans utilité rend le tableau plus difficile à tenir à jour.
Construire des hypothèses réalistes
Chaque montant prévisionnel doit reposer sur une hypothèse identifiable : commande confirmée, échéance contractuelle, historique de ventes ou estimation prudente. Il est préférable de distinguer les encaissements certains des ventes seulement espérées. Une opportunité commerciale peut figurer dans un scénario, mais elle ne doit pas être confondue avec une facture dont la date de paiement est connue.
Les hypothèses méritent aussi d’être datées et révisées. Une entreprise peut noter pourquoi elle prévoit une hausse d’activité, un délai de règlement particulier ou une dépense exceptionnelle. Si le contexte change, elle sait ainsi quelles lignes modifier et peut comparer la nouvelle projection à la précédente. Un chiffre précis n’est pas nécessairement fiable si son origine demeure inconnue.
Construire le tableau, des encaissements aux décaissements
Le tableau peut être créé dans un tableur ou à partir d’un outil de gestion adapté. Quelle que soit la solution, gardez une structure simple et les mêmes périodes dans toutes les rubriques. Le point de départ est le solde de trésorerie disponible au début de la période. Il correspond aux liquidités réellement accessibles, en tenant compte des comptes concernés et des éventuelles restrictions.
Inscrire les encaissements à leur date probable
Recensez les entrées attendues : règlements de clients, ventes payées immédiatement, subventions notifiées, remboursements ou apports effectivement envisagés. Pour les factures clients, retenez la date probable de paiement plutôt que la date d’émission. Les conditions convenues, les habitudes de règlement observées et les retards déjà constatés peuvent aider à estimer le calendrier, sans garantir le jour exact de l’encaissement.
Lorsque plusieurs clients représentent une part importante des ventes, évitez de traiter tout le chiffre d’affaires comme une somme qui arriverait à la même date. Le suivi facture par facture peut être utile pour les montants significatifs ; les ventes nombreuses de faible montant peuvent être regroupées par semaine ou par mois. L’objectif est de représenter le calendrier de façon assez précise pour éclairer les décisions.
Ne pas oublier les sorties prévisibles
Les décaissements comprennent les achats et règlements fournisseurs, les loyers, les salaires, les cotisations, les impôts, les échéances de financement, les assurances, les abonnements et les investissements. Il faut aussi intégrer les dépenses moins fréquentes, comme une prime d’assurance annuelle ou le renouvellement d’un équipement. Les ignorer améliore artificiellement le solde projeté et réduit l’utilité du tableau.
Pour chaque sortie, inscrivez le montant et la date de paiement prévue, et non seulement la date à laquelle la charge apparaît dans un document comptable. Vérifiez les échéanciers et contrats disponibles. Si un montant varie, formulez une estimation cohérente avec les informations connues et signalez qu’elle reste incertaine. Le tableau doit permettre de repérer rapidement les lignes dont le montant ou la date est à confirmer.
- Commencez par le solde disponible en début de période.
- Ajoutez les encaissements selon leurs dates probables de réception.
- Soustrayez les dépenses prévues selon leurs dates de paiement.
- Reportez le solde obtenu comme point de départ de la période suivante.
- Indiquez les hypothèses importantes et les montants encore incertains.
Le solde de fin de période se calcule en ajoutant les encaissements au solde initial, puis en retranchant les décaissements. Ce résultat doit être rapproché des mouvements réels. Les montants liés à la TVA, aux impôts ou aux cotisations doivent être traités avec attention : leur calendrier dépend de la situation de l’entreprise et des règles qui lui sont applicables. En cas de doute, vérifiez les échéances avec votre expert-comptable ou l’organisme concerné.
Faire apparaître les délais et les échéances sensibles
Le chiffre d’affaires ne devient pas automatiquement de la trésorerie au moment de la vente. Entre la livraison, l’émission de la facture, son échéance et le règlement effectif, plusieurs semaines peuvent s’écouler. Les délais de paiement accordés aux clients créent donc un besoin de financement temporaire, surtout lorsque l’entreprise doit payer ses fournisseurs ou ses salariés avant d’encaisser.
Suivre les retards sans les considérer comme acquis
Pour les factures en attente, distinguez les règlements échus, les échéances à venir et les factures contestées ou incertaines. Une facture échue n’est pas une entrée certaine : un retard peut se prolonger, ou un litige peut retarder le paiement. Une approche prudente consiste à inscrire une date d’encaissement plausible, puis à signaler séparément les sommes qui nécessitent une relance ou une vérification.
Cette distinction clarifie les actions à mener. Une facture proche de son échéance peut simplement faire l’objet d’un suivi normal ; une facture en retard appelle une prise de contact adaptée. La mise à jour du tableau après chaque règlement permet de vérifier si les hypothèses de délai correspondent à la réalité et d’ajuster les projections suivantes.
Intégrer les périodes particulières
La saisonnalité, les congés, les variations de commandes ou le lancement d’une activité peuvent modifier les entrées et les sorties. Une entreprise qui réalise l’essentiel de ses ventes sur quelques mois doit regarder au-delà de son niveau moyen mensuel. Elle peut connaître une période d’achats élevés avant la saison, ou des dépenses régulières pendant une période où les encaissements diminuent.
Il est également utile d’isoler les événements exceptionnels : achat d’un véhicule, travaux, recrutement, remboursement important ou versement d’une aide attendu. Leur date peut peser davantage que leur montant annuel moyen. Si la date n’est pas certaine, le tableau peut présenter plusieurs hypothèses au lieu de donner une impression de précision excessive.
Lire les écarts et actualiser les prévisions
Un prévisionnel devient un outil de pilotage lorsqu’il est confronté aux mouvements réels. À la fin de chaque période, comparez les encaissements et les décaissements prévus aux montants effectivement constatés. Un écart peut provenir d’un paiement arrivé plus tard, d’une vente qui ne s’est pas concrétisée, d’une dépense oubliée ou d’un montant différent de l’estimation.
Comprendre la cause avant de modifier les chiffres
Remplacer simplement le montant prévu par le montant réel ne suffit pas toujours. Il est utile de noter la raison de l’écart et de déterminer s’il s’agit d’un événement isolé ou d’une tendance. Si plusieurs clients paient régulièrement au-delà de la date anticipée, l’hypothèse de délai doit peut-être évoluer. Si une dépense imprévue se répète, elle n’est peut-être plus exceptionnelle.
La comparaison peut aussi montrer qu’une estimation était volontairement prudente et que les encaissements se réalisent plus vite que prévu. L’objectif n’est pas de rendre chaque projection parfaitement exacte, mais d’améliorer progressivement les hypothèses et de mieux comprendre les mécanismes propres à l’activité.
Utiliser plusieurs scénarios sans multiplier les tableaux
Pour les événements incertains, une entreprise peut construire un scénario central et une variante plus prudente. Le scénario central s’appuie sur les informations jugées les plus plausibles ; la variante prudente teste l’effet d’encaissements plus tardifs, de ventes moins élevées ou de dépenses supplémentaires. Ces scénarios ne sont pas des prédictions : ils servent à mesurer la sensibilité de la trésorerie à quelques hypothèses importantes.
Inutile de décliner toutes les possibilités. Concentrez-vous sur les facteurs qui peuvent réellement modifier le solde : le paiement d’un client important, une commande majeure, une échéance exceptionnelle ou un investissement. Si un scénario révèle un solde trop faible, il donne un signal pour examiner les options disponibles avec les interlocuteurs concernés, sans garantir qu’une solution précise sera accessible.
Choisir ses outils et organiser le suivi
Un tableur convient souvent à une activité de taille modeste si les mouvements restent lisibles et si une personne peut assurer les mises à jour. Il offre de la souplesse, mais demande de la rigueur : formules vérifiées, périodes cohérentes, accès maîtrisés et sauvegardes. Un logiciel de gestion peut faciliter le rapprochement des factures, des échéances et des relevés, selon les fonctionnalités proposées et les données qu’il peut récupérer.
Le meilleur outil est celui que l’entreprise peut tenir régulièrement. Un tableau sophistiqué mais rarement actualisé perd rapidement sa valeur. À l’inverse, un fichier sobre, partagé avec les bonnes personnes et revu selon un rythme défini, peut fournir une information utile. Il convient de vérifier les données importées et de ne pas supposer qu’une automatisation élimine les erreurs.
Définir une routine courte
La fréquence du suivi dépend du volume des opérations et du niveau de tension. Une revue mensuelle peut suffire à une activité aux mouvements prévisibles ; un suivi plus fréquent peut être nécessaire lorsque les encaissements sont irréguliers ou qu’un solde bas se profile. La routine consiste à intégrer les nouveaux éléments, marquer les règlements reçus, corriger les dates et comparer la prévision aux relevés.
Le tableau gagne à rester compréhensible pour la personne qui prend les décisions. Indiquez la période, la date de mise à jour, les principales hypothèses et les postes à confirmer. Si plusieurs personnes interviennent, précisez qui renseigne les factures, qui vérifie les échéances et qui valide les hypothèses. Une répartition claire limite les doublons et les oublis.
Éviter les erreurs de lecture fréquentes
La première erreur consiste à confondre vente et encaissement. La deuxième est d’oublier les sorties peu fréquentes ou les paiements différés. Une autre difficulté tient à la confusion entre le solde bancaire, le résultat comptable et la trésorerie prévisionnelle. Enfin, une projection ancienne peut sembler rassurante alors que des factures, échéances ou décisions nouvelles ont changé la situation.
Le prévisionnel ne remplace pas un budget, un plan de financement ni un accompagnement comptable. Il ne tranche pas non plus la question de la rentabilité : une entreprise peut avoir momentanément de la trésorerie tout en enregistrant des pertes, ou connaître un besoin temporaire malgré une activité rentable. Croiser ces outils permet de comprendre plus largement la santé financière de l’entreprise.
Faire du prévisionnel un support de décision
Un prévisionnel de trésorerie utile reste simple, explicite et régulièrement actualisé. Il relie les factures, les échéances et les hypothèses commerciales à une question concrète : à quel moment l’argent devrait-il entrer ou sortir ? Cette visibilité aide à préparer les périodes sensibles, à suivre les retards et à discuter plus tôt avec les partenaires de l’entreprise.
Sa qualité ne dépend pas d’une formule complexe, mais de la discipline de mise à jour et de la distinction entre les faits connus et les estimations. En comparant régulièrement le prévu au réalisé, la TPE affine sa compréhension des délais et de la saisonnalité de son activité. Le tableau devient alors un repère évolutif, à rapprocher de la comptabilité et des échanges avec les professionnels qui accompagnent l’entreprise. À mesure que l’activité change, ses hypothèses et son rythme de suivi peuvent, eux aussi, être réexaminés.